
האבחון שיציג לכם לאן הכסף שלכם בורח
ואיך ניתן לחסוך ואף להגדיל את ההון שלכם.
תוך פחות מ-2 דקות תדע/י כמה ניתן לחסוך בעלויות ובהחזרים החודשיים - במשכנתא של הבית, בהלוואות או במימון של העסק. בדיקה מדויקת מבוססת חישוב פיננסי שמראה מה צריך לעשות כדי להגיע לניהול תקין עם תזרים חיובי ויכולת ליצור חיסכון והשקעות. מתאים לבית, למשפחה ולעסק. הניתוח מבוצע ללא עלות או התחייבות.
להתחלת האבחון המהיר ➔אנחנו כל הזמן עם הלשון בחוץ, מכבים שריפות ולא מבינים לאן הכסף בורח
כך אנחנו חופרים לעצמנו בור עמוק יותר, עוד ועוד. באמצעות האבחון תוכלו להבין כבר עכשיו היכן התזרים שלכם נפגע, ואיך ניתן לטפל בו.
אלו הדברים שהמנוע הפיננסי בודק בפועל בתוך הדוח, מעבר להחזר החודשי הנראה לעין
יחס החזר גבוה מדי ביחס להכנסה
ההחזר החודשי שוחק חלק גדול מדי מההכנסה נטו - גם כשזה לא מורגש כל חודש בנפרד
חשיפה להצמדה למדד
חלק מהיתרות גדלות עם האינפלציה מבלי שזה בא לידי ביטוי בהחזר החודשי הנוכחי
מינוס בעו״ש שצובר ריבית
חוב בלי החזר חודשי קבוע - אבל הריבית עליו מצטברת ליתרה בכל רבעון מחדש
הלוואות עם תקופת "גרייס"
ההחזר נראה נמוך היום, אבל התשלום האמיתי (או פירעון הקרן) רק נדחה קדימה
רמת חיים שלא נלקחת בחשבון
תוכנית שנראית תקינה על הנייר אבל לא משאירה מספיק לחיות ממנו, ביחס לגודל המשפחה בפועל
פער בין מה שחושבים למה שבדוח
לפעמים המצב בדוח נתוני האשראי בפועל שונה ממה שהצהרתם עליו - וזה משנה את כל התמונה
ערבוב בין כספים פרטיים לעסקיים
כספי הבית וכספי העסק זורמים זה לתוך זה - וקשה לדעת מה המצב הפיננסי האמיתי של כל אחד מהם בנפרד
כספי מע״מ ומיסים שמגיעים בהפתעה
בלי הפרשה שוטפת, הכסף שאמור ללכת למע״מ ולמס הכנסה מתערבב עם התזרים השוטף - ומגיע כהפתעה לא נעימה בסוף התקופה
"
מילאתי את זה בין פגישה לפגישה. תוך דקה וחצי קיבלתי ציון וממצאים שהסבירו לי את מה שהרגשתי כבר חצי שנה - רק שאף אחד לא שם לי את זה בפנים ככה.
רן. מ - בעל עסק
"
לא הבנתי לפני כמה הקשר בין הבית לעסק שלי אוכל לי כסף בשקט. האבחון חיבר לי את שני הצדדים ביחד - ושם פתאום הדברים הסתדרו.
שירי. ל - בעלת עסק
מדד יציבות
איפה אתם עומדים היום
מצוקה תזרימית
ההחזרים החודשיים גבוהים מדי ביחס להכנסה, או שיש סימנים שליליים משמעותיים בדוח האשראי - נדרש פתרון דחוף
אזהרה
יש פער תזרימי או חשיפה משמעותית (הצמדה, מינוס, גרייס) שעדיין לא פגעה בהתנהלות היומיומית - אבל תפגע אם לא תטופל
יציב
ההחזרים תואמים את ההכנסה ואין ממצאים חריגים - יש מקום לבדוק אם ניתן לשלם פחות או לקבל תנאים טובים יותר
בשליטה מלאה
תזרים חיובי עם יכולת ממשית ליצור חיסכון והשקעה, מעבר לכיסוי ההתחייבויות השוטפות
התיאור כאן להמחשה בלבד - המיקום המדויק שלכם נקבע לפי הנתונים האמיתיים בדוח האישי.
ככה נראה הדוח
מה מקבלים בסוף התהליך
דוגמה להמחשה בלבד - הדוח שלכם יחושב מהנתונים האמיתיים שלכם
מדד בריאות פיננסית
לתשומת לב
- •יחס החזר להכנסה (PTI) גבוה מ-35% מההכנסה
- •חשיפה גבוהה לעליית מדד עלולה לנפח את היתרה וההחזר לאורך זמן
החזר חודשי - היום מול המוצע
↓ פינוי של 3,350 ₪ בחודש
פיצול סך ההתחייבויות
- משכנתא לדיור:850,000 ₪
- משכנתא לכל מטרה:120,000 ₪
- הלוואות חיצוניות:95,000 ₪
תחזית צמיחה - אם התזרים הפנוי יופנה לחיסכון/השקעה
(ערכים ריאליים, בכוח קנייה של היום)
למי זה מתאים
מתאים במיוחד ל-
- עצמאים ובעלי עסקים עם מחזור חודשי מעל 60,000 ₪, בעלי נכס (גם אם יש עליו משכנתא או שעבודים), שהתזרים החודשי שלהם חנוק ושהם חיים על אשראי יקר!
- בעלי הלוואות ומשכנתאות שההחזרים חונקים אותם - למרות הכנסה יפה
- משפחות עם משכנתא קיימת שרוצות לבדוק פוטנציאל חיסכון
- זוגות ויחידים לפני רכישת דירה - ראשונה או נוספת
למי זה לא מתאים
- מי שמחפש ייעוץ השקעות, ניהול תיקים או תכנון פרישה
- מי שמצפה להלוואה מיידית בלי תהליך אבחון אנושי של עין מקצועית
- עסקים בתחילת הדרך בעלי וותק של פחות משנתיים
- מי שלא מוכן/ה להסתכל במספרים בעין פקוחה ורצון להצליח
- מי שמחפש/ת "פתרון קסם" בלי לשנות הרגלים
"
דקה וחצי של שאלות. התוצאה נתנה לי תמונת מצב שלא היתה לי אחרי שנים של ניהול עסק. פשוט לא ידעתי מה לשאול לפני זה.
יוסי. ד - בעל עסק
"
לא ציפיתי שמחשבון יחבר לי בין העסק, הבית וההחזרים. האבחון עשה את זה בדיוק - ופתאום הבנתי למה בסוף החודש לא נשאר כסף.
דרור. א - בעל עסק
איך זה עובד
עונים על שאלון קצר
מצב משפחתי, הכנסות ומטרה - כשתי דקות
מעלים דוח נתוני אשראי
כקובץ PDF, או מזינים נתונים ידנית אם אין גישה כרגע
מנוע החישוב מריץ את הכללים
יחס החזר, יחס מימון, הצמדה למדד, מינוס ורמת חיים - על הנתונים שלכם בפועל
מקבלים דוח אישי
עם המלצה ברורה, ואפשרות להמשיך לשיחת אבחון
"
דחינו את זה הרבה זמן. בדיעבד, האבחון הראה לנו שככל שמחכים - ההחלטות נהיות יקרות ולחוצות יותר. כדאי לעשות את זה לפני שמגיע הלחץ.
מיכל. ג - בעלת עסק
"
הציון שקיבלתי - ומה שעמד מאחוריו - היה ההתחלה של שיחה שהיינו צריכים לנהל שנים קודם. האבחון לא אומר מה שנעים לשמוע. הוא מראה מה שצריך לטפל בו.
אייל. ב - בעל עסק
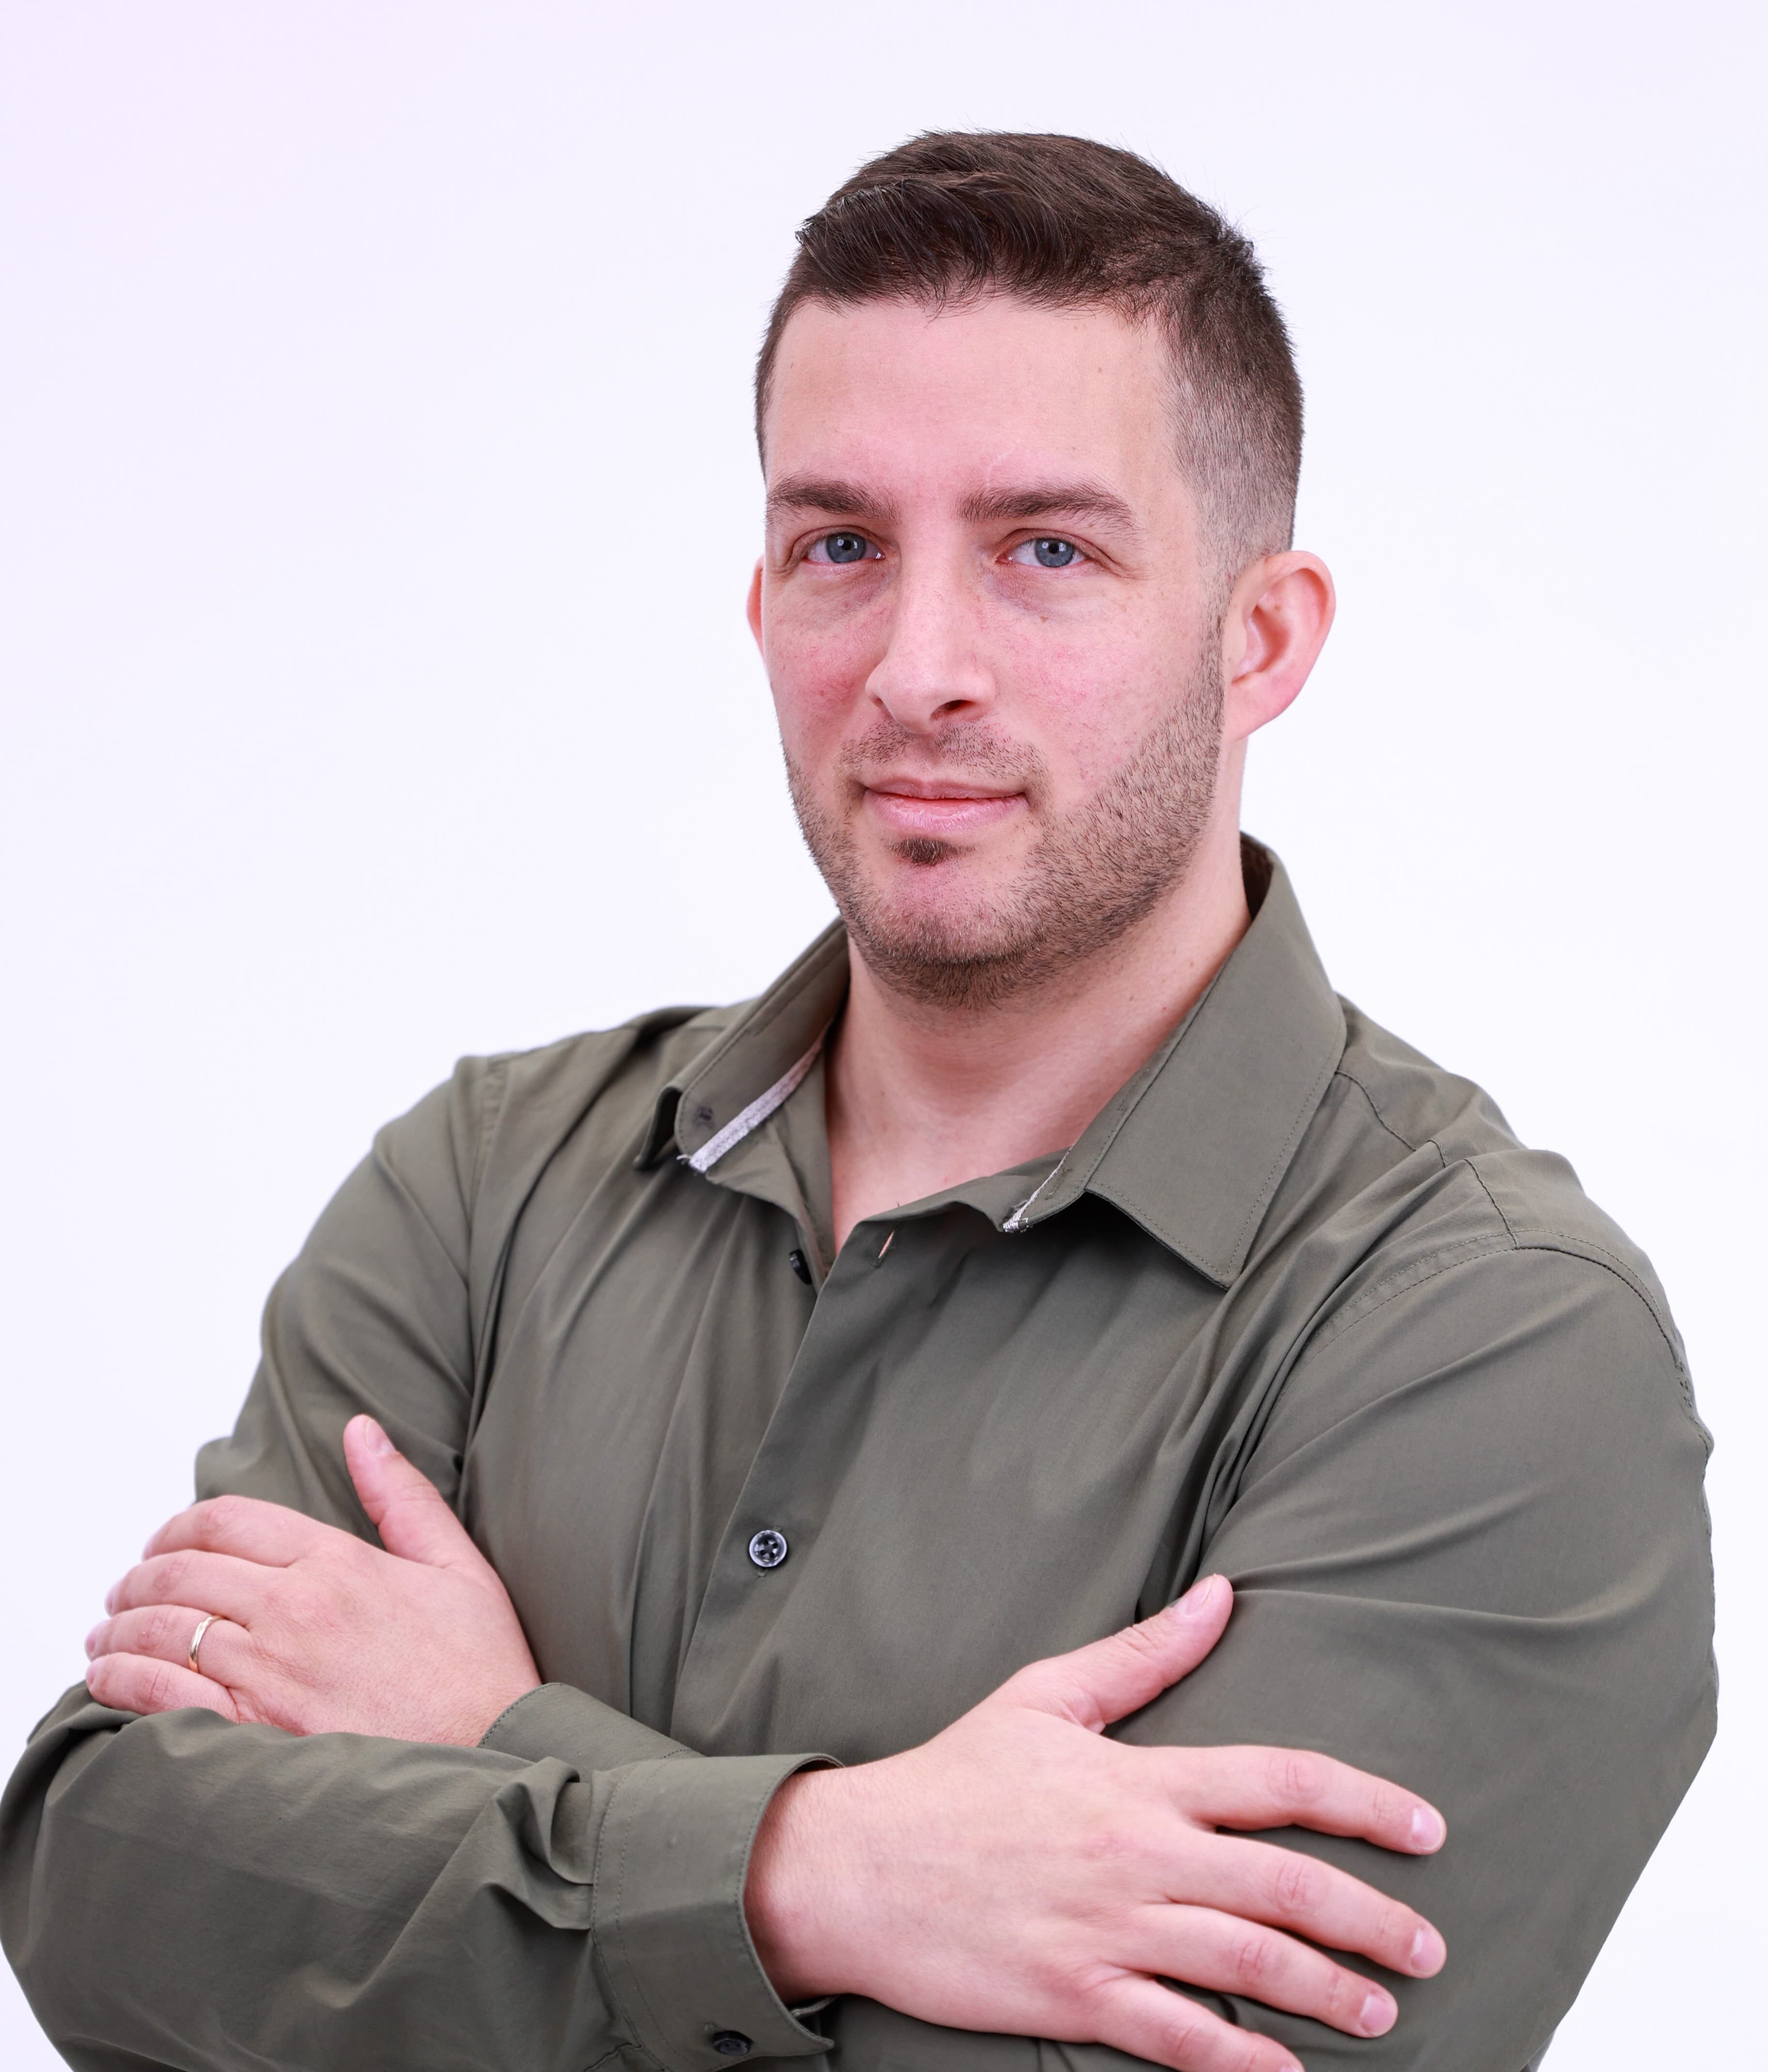
יניב צנחני
האיש מאחורי כלכלידר
הסיפור של יניב צנחני מתחיל הרבה לפני שהוא הפך לאיש מקצוע בתחום הכלכלה, המימון והמשכנתאות. בגיל שבו רוב בני הנוער עדיין לא חושבים על ניהול כסף, יניב כבר הבין שכסף הוא לא רק אמצעי קנייה, הוא כלי ליציבות, אחריות ובחירה. מתוך מציאות משפחתית שכללה משבר כלכלי לא קטן, ומתוך צורך אישי להבין איך מתנהלים נכון, הוא התחיל ללמוד, לבדוק, לעבוד ולבנות לעצמו דרך.
בגיל 16 יניב הקים את העסק הראשון שלו: עסק של מכונות שתייה. בלי גב מקצועי, בלי עזרה עסקית, בלי מימון חיצוני. הוא התחיל מדמי כיס, הסתובב בין בתי ספר, מתנ"סים, עיריות ובנייני משרדים, ובתוך שנתיים כבר החזיק קו מכונות מאשדוד ועד ראשון לציון.
החוויה הזו עיצבה אצלו תפיסה שנשארה עד היום: התנהלות כלכלית לא מתחילה בבנק. היא מתחילה באדם. באחריות שהוא מוכן לקחת, בדרך שבה הוא חושב, בהרגלים שהוא בונה, וביכולת שלו להסתכל כמה צעדים קדימה.
עם השנים יניב העמיק בעולם הכלכלה, המימון, המשכנתאות, הפסיכולוגיה של הכלכלה וכלים מנטליים נוספים. הוא הבין שגם כשמדובר במספרים, ריביות, החזרים ומסלולים, ההחלטות של אנשים מושפעות מפחד, לחץ, חוסר ודאות, הרגלים, זוגיות, משפחה וחוויות עבר.
לכן כלכלידר לא נבנתה כעוד שירות טכני סביב משכנתא או מימון. היא נבנתה ככתובת מקצועית שמסתכלת על התמונה הרחבה: הבית, העסק, הזוגיות, ההרגלים, המטרות והעתיד. יניב מאמין שמאחורי כל עסק יש בית, ומאחורי כל החלטה כלכלית יש אנשים שצריכים להבין מה הם עושים, למה הם עושים את זה, ואיך המהלך הזה משרת אותם לאורך זמן.
הבידול של כלכלידר נמצא בדיוק שם: שילוב בין מקצועיות פיננסית גבוהה לבין ליווי אנושי, שקוף ולא שיפוטי. מצד אחד ניתוח שוק, בדיקת מסלולים, תזמון נכון, משא ומתן מול הבנקים וטיפול בבירוקרטיה. מצד שני שפה בגובה העיניים, הסברים ברורים, הצבת גבולות כשצריך, ותחושת ליווי אמיתית לאורך הדרך.
מתוך התפיסה הזו, כל תהליך נבנה סביב תכנון כלכלי גמיש בתוך מסגרת - כדי לשלם פחות, לקבל יותר ולהתקדם בביטחון. לא פתרון שנראה טוב רק על הנייר, ולא החלטה שמתקבלת מתוך לחץ רגעי, אלא מהלך כלכלי שמבין את החיים עצמם: ההווה, העתיד, הבלת"מים, החלומות והגבולות.
יניב לא בא רק "לסגור עסקה". הוא בא לעזור ללקוחות להבין את המציאות הכלכלית שלהם, לקחת עליה אחריות, לקבל החלטות טובות יותר ולבנות מסגרת שמאפשרת גם יציבות וגם גמישות.
זה מה שכלכלידר מביאה ללקוחות שלה: מומחיות, שקיפות, אחריות ואנושיות - כדי שמשפחות, זוגות ובעלי עסקים יוכלו להפסיק להתנהל מתוך לחץ, ולהתחיל לנהל את הכסף שלהם מתוך הבנה, ביטחון ותכנון אמיתי.
ללא תיקון הגישה והבנת הדינמיקה הרגשית המנהלת את הכסף, כל פתרון טכני יהיה בגדר פלסטר בלבד.